投资结论
研究判断: 阿里的基本面处于“收入结构改善、利润被战略投入压低”的阶段。国内电商已进入低增长成熟期,云业务借助 AI 热潮保持高增,即时零售则以短期亏损换取用户频次,未来将快速减亏。阿里巴巴未来三年营业利润相比今年受营销费用压低的低谷,将有大幅缓解;但仍应持续观察国内电商是否受到挤压、云业务增速能否保持并覆盖高额资本开支、即时零售能否快速减亏,以及营销费用的投放效益。综合来看,阿里巴巴目前市值/营业利润倍数约为 30 倍;若市值保持不变,未来三年该倍数将降至约 11 倍,存在较大的估值修复空间。基于此,本文设定三年目标价为 210—240 港元,对应潜在涨幅约 75%—100%。
决定投资逻辑是否成立的三个条件
- 云业务: 外部客户收入和人工智能相关收入保持高增,资本开支不只是形成折旧压力,而能转化为收入、订单和利润。
- 即时零售: 单位经济模型持续改善,补贴下降后订单规模和用户频次没有同步塌陷。
- 集团利润: 销售费用率见顶回落,投资收益不再是归母利润的主要支撑,经营利润重新成为盈利增长的主来源。
公司与行业概览
公司概览
阿里巴巴已将战略重心收拢至两条主线:人工智能与云,以及以电商和即时零售为核心的大消费。集团通过平台连接消费者、商家与服务提供方,并通过客户管理、佣金、会员、履约和技术服务变现;云业务则向企业客户提供算力、存储、数据库、大模型及相关人工智能服务。
业务拆分
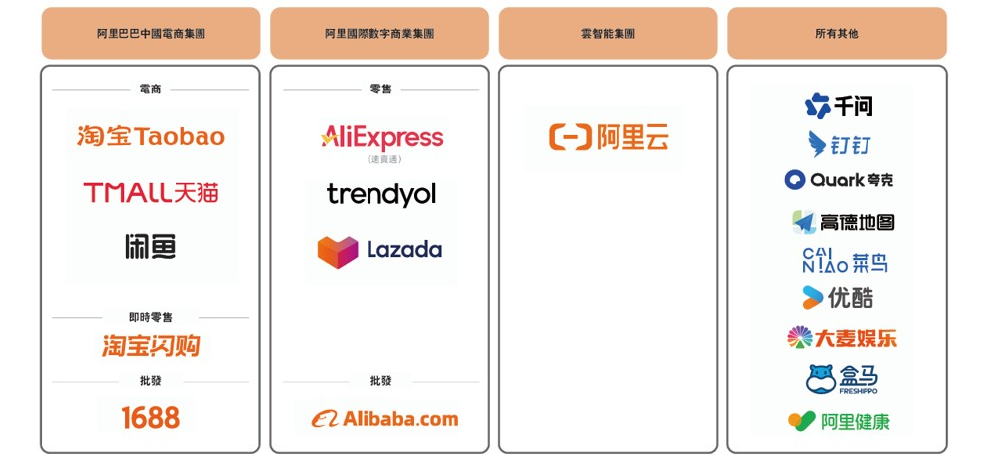
为配合投资分析,本报告沿用五类自定义口径:国内电商、即时零售、国际电商、云业务和其他。该口径与公司 2026 财年年报的四个经营分部并不完全一致;特别是盒马从“其他”中拆入即时零售,因此自定义分部收入不能直接与公司披露的合并营收相加比较。
| 自定义分类 | 主要资产 | 变现方式 | 投资角色 |
|---|---|---|---|
| 国内电商 | 淘宝天猫、1688 | 广告/客户管理、佣金、直营及商家服务 | 成熟现金流业务 |
| 即时零售 | 淘宝闪购、饿了么、盒马 | 佣金、配送、广告、直营零售 | 高频入口,仍处投入期 |
| 国际电商 | 速卖通、来赞达、土耳其本地电商平台、阿里巴巴国际站 | 佣金、广告、跨境物流及直营 | 增长转向质量 |
| 云业务 | 阿里云、人工智能基础设施与模型服务 | 基础设施、平台、模型及企业人工智能服务 | 第二增长曲线 |
| 其他 | 菜鸟、高德、阿里健康、文娱等 | 物流、地图、医疗、内容等多元变现 | 生态协同但利润拖累 |
分业务分析
阿里巴巴的不同业务均已形成一定的护城河,但护城河的来源、成熟度与盈利质量并不相同。按照业务性质,本文将公司业务划分为 国内电商(包括淘天集团、1688)、即时零售(淘宝闪购、盒马)、国际电商、云业务及其他业务 五个部分。核心判断是:国内电商提供稳定现金流,云业务承担主要增长预期,即时零售决定利润弹性,而国际电商与其他业务则需要持续验证投入回报。
图表采用公司 FY2026 官方分部口径,因此与本文为投资分析设定的五类自定义业务口径并不完全一致,尤其是中国电商集团中同时包含电商、即时零售和国内批发业务。该口径的价值在于同时展示收入规模与增速:云智能与即时零售是增长最快的方向,而集团利润能否恢复仍取决于增长带来的收入,能否覆盖新增投入。
国内电商
淘天集团作为国内电商最早的参与者之一,已建立起规模庞大的买家、卖家与服务商网络。公司通过客户管理收入、店铺及软件服务、佣金和广告等方式持续变现;同时也能够以补贴、红包和折扣等方式向消费者与商家让利,在规模效应与用户活跃度之间形成正向循环。淘宝、天猫与 1688 的商家供给、消费者心智和经营工具,仍是阿里国内电商最重要的基础资产。
不过,国内电商的竞争格局已经明显变化。拼多多凭借补贴和低价策略快速吸引价格敏感型用户;抖音电商则依托短视频内容生态,将传统的目标导向消费部分转化为兴趣导向消费,并在商家投放和用户时长上形成了新的竞争压力。阿里的流量入口不再具有过去的绝对优势,平台需要持续以服务能力、商家经营效率和用户体验来维护份额。
因此,国内电商整体已进入成熟期,不宜再以中高增速作为基本假设。但凭借既有用户规模、商家生态和变现体系,该业务仍可提供可观且相对稳定的利润与现金流,是集团承担云业务和即时零售投入的底盘。
FY2026,官方披露的中国电商集团收入为 5,542.2 亿元,同比增长 9%;其中电商业务收入为 4,493.9 亿元,同比增长 4%,客户管理收入为 3,438.7 亿元,同比增长 5%。这组数据支持“规模大、增速趋稳”的判断,也说明核心电商的价值更接近现金流底盘,而非高增长资产。
即时零售
鉴于盒马的业务性质与即时零售高度接近,本文将其与淘宝闪购一并纳入即时零售板块。过去一年,淘宝闪购与美团围绕补贴、商户覆盖、履约能力和用户心智展开了激烈竞争;在政策强调反内卷和行业回归理性竞争的背景下,竞争重点正逐步从单纯补贴转向份额、履约效率与用户留存。当前市场格局更接近淘宝闪购与美团两大平台主导的竞争结构。
阿里巴巴的规模和现金储备,为淘宝闪购争取市场份额提供了充足资源。但即时零售需要持续向消费者让利,并投入配送、供给和运营体系,短期内仍会拖累利润。按照公司给出的 2027 年单位经济模型(UE)转正指引,未来三年该业务整体仍可能处于投入与减亏阶段,判断其价值不能只看订单增速,更应关注补贴下降后的留存、履约成本和单均利润。
FY2026,官方披露的即时零售收入为 785.2 亿元,同比增长 47%;公司同时披露,淘宝闪购在 2025 年 4 月末推出后,订单增长推动了该板块收入扩张。高增速证明需求和供给正在形成规模,但集团调整后 EBITA 的下降也提醒投资者,市场份额的获取仍以较高的投入为代价。
若淘宝闪购能够保持较高的市场份额,并在需求偏理性、线上低价消费意愿增强的环境中持续扩大订单密度,即时零售有望从高投入业务转化为阿里高频连接用户的重要入口,并形成更难撼动的本地生活护城河。
国际电商
阿里的国际电商包括速卖通、Lazada、Trendyol 及 Alibaba.com,覆盖欧洲、拉美、东南亚、土耳其、中东、南亚以及全球 B2B 贸易市场。该板块既服务于中国商品出海,也通过本地平台、商家和履约体系进入海外本土市场,业务模式兼具跨境供给优势与区域本地化运营能力。
整体来看,国际电商近年来维持中高增长,但增长质量比单纯规模更重要。其长期护城河来自中国供应链、平台基础设施和区域化运营能力;主要挑战则是获客成本、物流履约、各地监管差异与本土竞争。后续应重点观察收入增长是否能够转化为更稳定的利润率与现金回报。
FY2026,国际数字商业集团收入为 1,441.7 亿元,同比增长 9%;调整后 EBITA 亏损收窄至 20.5 亿元,上一财年为亏损 151.4 亿元。这表明经营效率已有改善,但盈利转正和区域化运营的可持续性仍需继续验证。
云业务
云业务是当前阿里增速最快、也最具战略价值的板块。人工智能带来的算力、数据处理与模型服务需求持续上升,随着企业端人工智能应用逐步落地和商业化得到验证,中国云计算市场未来三年仍有较大的扩容空间。阿里云长期保持国内领先的市场份额,是集团最明确的第二增长曲线。
阿里的优势不仅在于云基础设施规模,还在于全栈自研能力:上游的平头哥芯片、中游的阿里云,以及下游的千问模型共同构成技术与成本协同。在企业级人工智能场景中,千问也已具备较强的产品竞争力。这套能力组合有助于阿里在成本、产品迭代与市场份额上维持优势,但高资本开支能否持续转化为收入、订单与利润,仍是评估云业务投资回报的关键。
FY2026,云智能集团收入为 1,581.3 亿元,同比增长 34%;外部客户收入同比增长 33%,调整后 EBITA 为 142.7 亿元,同比增长 35%。同期集团资本开支达到 1,260.6 亿元。收入与盈利增速印证了云业务的增长质量正在改善,但资本投入强度也意味着回报周期和折旧压力需要持续跟踪。
其他业务
在剔除盒马后,其他业务主要包括菜鸟、阿里健康、高德、虎鲸文娱等。这些业务大多服务于阿里的主生态:菜鸟增强履约和供应链能力,高德连接本地生活场景,阿里健康及内容业务则补充用户服务与流量触点。它们的核心价值更多在于生态联动,而非短期直接贡献高利润。
因此,对该板块的评估应更加重视协同是否能够转化为可量化的经营回报。若业务长期无法改善盈利或形成对主业的明确支持,分散的业务组合也可能带来资源占用和管理复杂度;反之,若能与电商、即时零售和云业务形成稳定联动,则能够增强阿里整体生态的黏性与覆盖范围。
FY2026,官方“所有其他”分部收入为 2,543.7 亿元,同比下降 25%,主要受高鑫零售、银泰处置及菜鸟收入下降影响,部分被盒马、阿里健康和高德收入增长抵消。该分部的披露口径与本文“其他业务”并非完全相同,因此本文不直接以该数字外推单项业务价值,而是将其作为生态业务整体盈利与资源配置的观察指标。
盈利预测与估值
分业务预测
盈利预测以五类自定义业务为基础,分别设定营收、营收同比、营业利润率、营业利润及营业利润同比,再汇总得到模型营业利润。2026 财年为实际值,2027—2029 财年为预测值。对于亏损业务,营业利润同比采用“亏损收窄/扩大”或“扭亏”的表述,避免负基数下百分比失真。
| 业务与指标(金额单位:亿元) | 2026 财年实际 | 2027 财年预测 | 2028 财年预测 | 2029 财年预测 |
|---|---|---|---|---|
| 国内电商 | ||||
| 营收 | 4,757.0 | 4,804.5 | 4,852.6 | 4,901.1 |
| 营收同比 | +5.8% | +1.0% | +1.0% | +1.0% |
| 营业利润率 | 43.0% | 42.0% | 42.0% | 42.0% |
| 营业利润 | 2,045.5 | 2,017.9 | 2,038.1 | 2,058.5 |
| 营业利润同比 | — | -1.3% | +1.0% | +1.0% |
| 即时零售 | ||||
| 营收 | 1,748.2 | 1,923.0 | 2,115.3 | 2,326.9 |
| 营收同比 | +44.4% | +10.0% | +10.0% | +10.0% |
| 营业利润率 | -65.0% | -40.0% | -20.0% | 0.0% |
| 营业利润 | -1,136.3 | -769.2 | -423.1 | 0.0 |
| 营业利润同比 | — | 亏损收窄 32.3% | 亏损收窄 45.0% | 盈亏平衡 |
| 国际电商 | ||||
| 营收 | 1,441.7 | 1,513.8 | 1,589.5 | 1,668.9 |
| 营收同比 | +9.0% | +5.0% | +5.0% | +5.0% |
| 营业利润率 | -3.5% | 1.0% | 2.0% | 2.0% |
| 营业利润 | -50.0 | 15.1 | 31.8 | 33.4 |
| 营业利润同比 | — | 扭亏 | +110.6% | +5.0% |
| 云业务 | ||||
| 营收 | 1,581.3 | 2,055.7 | 2,672.4 | 3,474.2 |
| 营收同比 | +34.0% | +30.0% | +30.0% | +30.0% |
| 营业利润率 | 10.0% | 10.0% | 10.0% | 10.0% |
| 营业利润 | 158.1 | 205.6 | 267.2 | 347.4 |
| 营业利润同比 | — | +30.0% | +30.0% | +30.0% |
| 其他业务 | ||||
| 营收 | 1,580.7 | 1,738.7 | 1,912.6 | 2,103.9 |
| 营收同比 | -41.6% | +10.0% | +10.0% | +10.0% |
| 营业利润率 | -30.0% | -20.0% | -20.0% | -20.0% |
| 营业利润 | -474.2 | -347.7 | -382.5 | -420.8 |
| 营业利润同比 | — | 亏损收窄 26.7% | 亏损扩大 10.0% | 亏损扩大 10.0% |
汇总盈利与估值
| 指标 | 2026 财年 | 2027 财年预测 | 2028 财年预测 | 2029 财年预测 |
|---|---|---|---|---|
| 营业收入(亿元) | 10,236.7 | 12,035.8 | 13,142.4 | 14,474.9 |
| 模型营业利润(亿元) | 543.1 | 1,121.7 | 1,531.5 | 2,018.5 |
| 总股本(亿股) | 185.8 | 184.0 | 182.5 | 181.0 |
| 每股营业利润(元) | 2.92 | 6.10 | 8.39 | 11.15 |
| 估值倍数(倍) | 41.24 | 19.97 | 14.63 | 11.10 |
风险识别
主要风险
| 风险 | 重要性 | 传导机制 |
|---|---|---|
| 即时零售减亏不及预期 | 最高 | 模型 86% 的 2027—2029 财年预测利润增量来自该项减亏;补贴重启会直接破坏利润路径。 |
| 人工智能与云资本回报不足 | 高 | 资本开支快速上升,但云利润率若长期停留低位,折旧与现金流压力会增加。 |
| 国内电商竞争加剧 | 中高 | 若客户管理收入、商家投资回报率或用户时长恶化,现金流底盘会被侵蚀。 |
| 盈利质量波动 | 中高 | 投资收益、减值和股权处置会使归母净利润偏离核心经营表现。 |
| 国际业务本地化与监管 | 中 | 跨境物流、获客成本、区域监管和汇率可能拖慢盈利。 |
| 治理与协议控制结构 | 中 | 合伙人提名权和协议控制结构降低普通股东治理影响,并保留监管尾部风险。 |
| 模型口径风险 | 高 | 自定义分部与公司披露不完全一致;盒马拆分、抵销和分部费用均可能造成误差。 |
持续跟踪指标
| 模块 | 核心指标 | 频率 |
|---|---|---|
| 云业务 | 外部客户收入增速、人工智能相关收入、经调整息税及摊销前利润率、资本开支与云收入之比 | 季度 |
| 国内电商 | 客户管理收入、平台变现率、八八会员规模、商家投资回报率 | 季度 |
| 即时零售 | 订单规模、补贴强度、单位经济模型、经调整息税及摊销前利润 | 季度 |
| 国际电商 | 收入增速、履约费用、经调整息税及摊销前利润、区域盈利 | 季度 |
| 集团财务 | 费用率、利润率、现金流、资本开支、核心利润差异、股本与回购 | 月度/季度 |