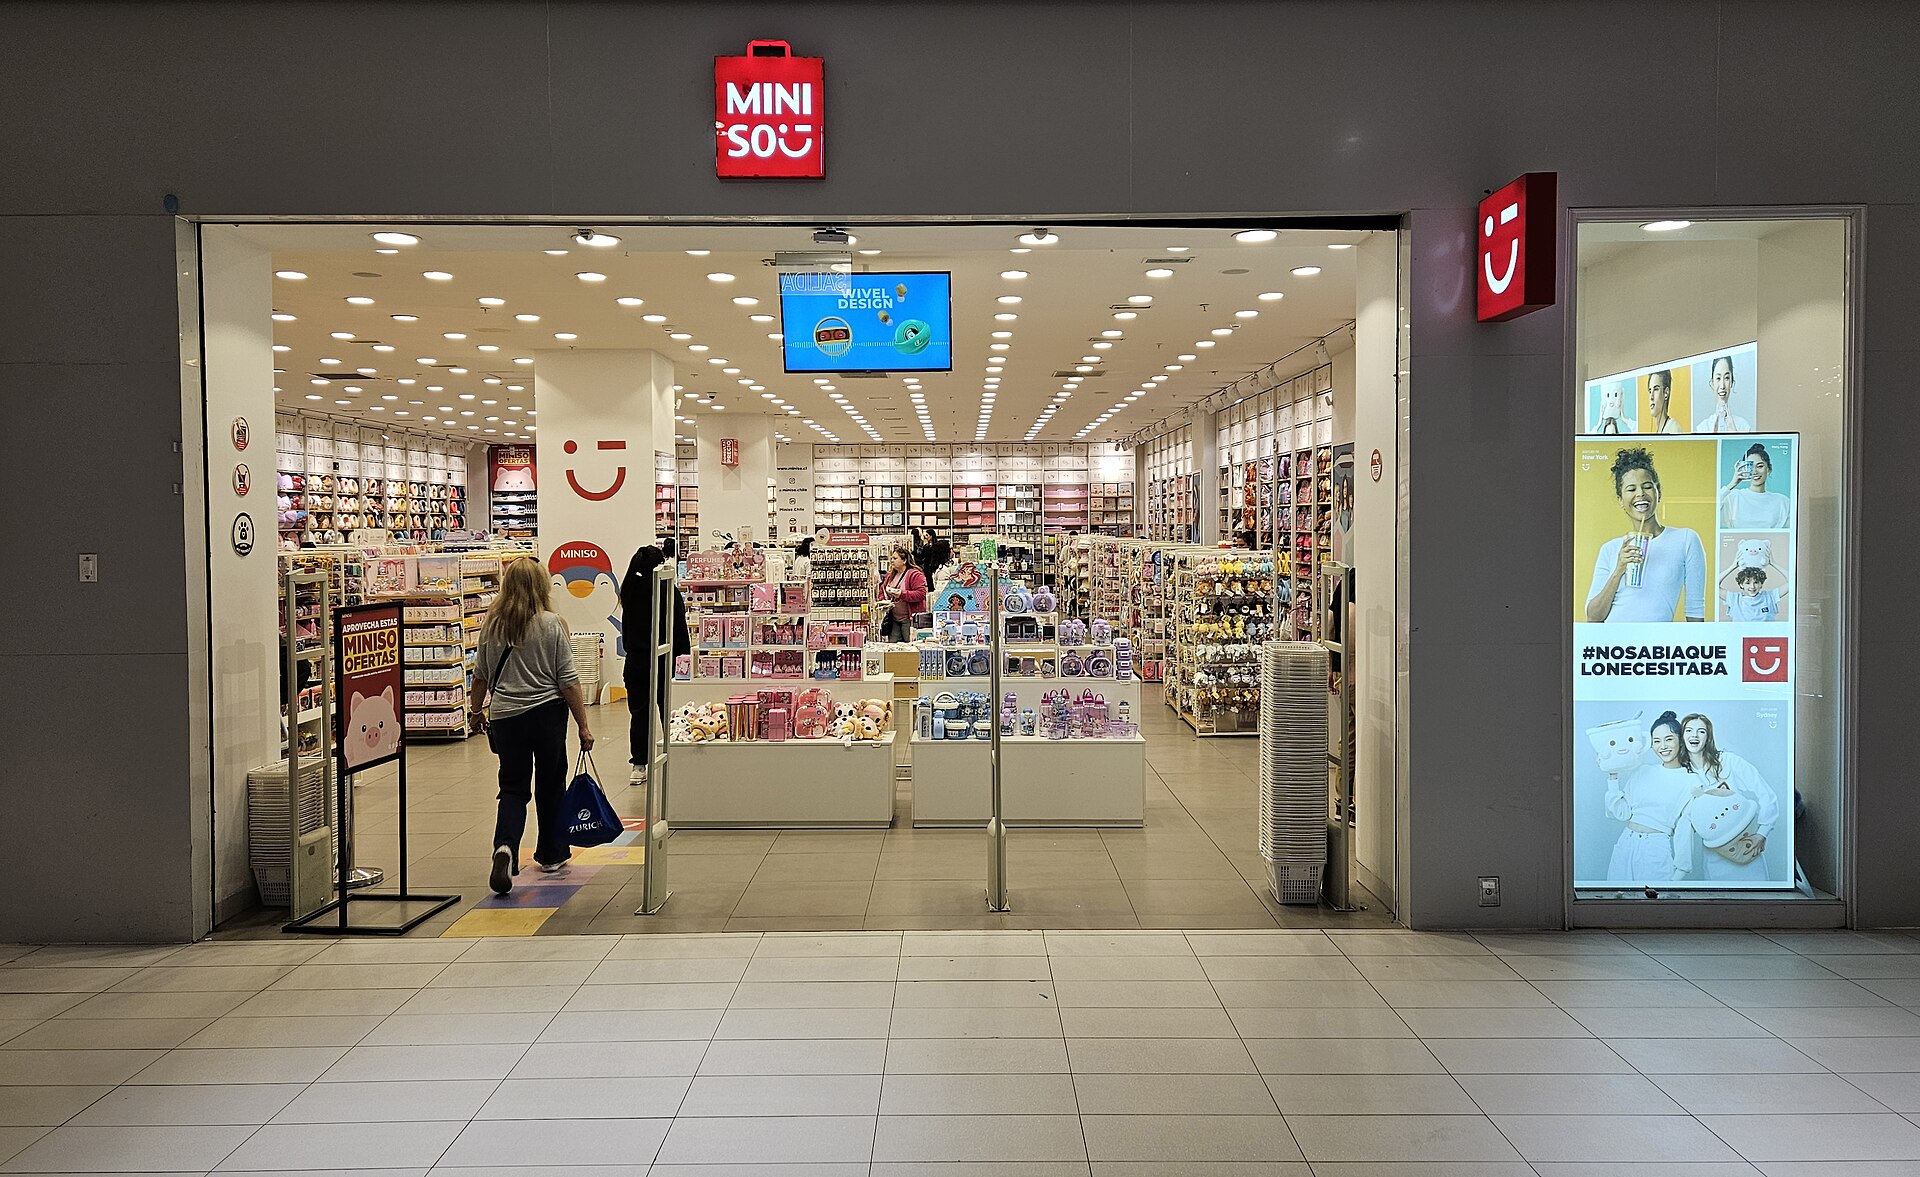
投资结论
研究判断:谨慎看多,建议分批跟踪。 名创优品正在从低价生活方式零售商,升级为由全球门店网络、快速选品供应链与 IP 商品化共同驱动的零售运营系统。收入增长的证据较充分,但利润增长仍需通过后续财报验证;当前最重要的问题不是能否继续开店,而是新增收入能否以足够高的现金利润率沉淀。
FY2025,集团收入同比增长 26.2% 至 214.4 亿元,海外收入占比升至 41.3%,年末集团门店达到 8,485 家。2026 年第一季度收入继续增长 28.5%,表明品牌、渠道和门店扩张仍在共振。
但营业利润表现明显落后于收入。FY2025 营业利润同比下降 10.4% 至 28.3 亿元,营业利润率从 18.6% 降至 13.2%。模型假设 FY2026E 销售费用同比增长 30.0%,高于收入的 27.0% 增速,因此即使营业利润恢复至 34.4 亿元、同比增长 21.5%,营业利润率仍将进一步降至 12.6%。原材料、海外直营店投入、门店租金、潮玩营销和利息费用均会稀释短期利润。
随附三年模型以人民币 255.2 亿元 的市值锚进行估值。FY2026E–FY2028E 收入预测为 272.3 / 326.8 / 392.2 亿元,营业利润预测为 34.4 / 45.0 / 56.6 亿元;对应市值 / 营业利润倍数为 7.4 / 5.7 / 4.5 倍。该锚点并非实时市值,估值结论需要随市场价格和公司最新业绩更新。
| 核心指标 | FY2025A | FY2026E | FY2027E | FY2028E |
|---|---|---|---|---|
| 营业收入(亿元) | 214.4 | 272.3 | 326.8 | 392.2 |
| 营业利润(亿元) | 28.3 | 34.4 | 45.0 | 56.6 |
| 营业利润率 | 13.2% | 12.6% | 13.8% | 14.4% |
| 模型市值 / 营业利润(倍) | 9.0 | 7.4 | 5.7 | 4.5 |
决定投资逻辑是否成立的核心验证点是:收入增速能否保持、营业利润率能否修复、自由现金流能否跟上利润,以及资本配置是否重新聚焦主业。
公司概览
名创优品的经济实质并非单一品牌商,也不是传统百货。集团以 MINISO 覆盖生活方式杂货,并以 TOP TOY 切入潮玩;上游组织选品、设计、供应链和 IP 授权,下游以直营、零售合伙人和经销商等模式扩张门店。其成长逻辑是把中国供应链、快速商品迭代与全球零售网络结合,并通过规模扩大持续改善采购、周转与经营效率。
截至 FY2025,MINISO 门店为 8,151 家,其中中国内地 4,568 家、海外 3,583 家;TOP TOY 门店为 334 家,集团门店合计 8,485 家。海外业务已成为收入增长的第二支柱,但海外直营店的成熟度与利润率仍是判断扩张质量的关键。
| 维度 | FY2025 数据 | 研究含义 |
|---|---|---|
| 集团收入 | 214.4 亿元 | FY2023–FY2025 复合增长 24.5% |
| 海内 / 海外收入 | 125.8 / 88.7 亿元 | 海外收入占比 41.3%,构成第二增长支柱 |
| MINISO 门店 | 8,151 家 | 网络规模与供应链摊薄能力是经营底座 |
| TOP TOY 门店 | 334 家 | 第二曲线仍小,尚不能替代主品牌 |
| 员工 | 8,329 人 | 产品开发及供应链人员 1,503 人,组织投入较重 |
商业模式与护城河
快速选品、供应链与门店网络
名创优品依靠广泛的线下门店网络和成熟供应链,销售日用品、IP 商品和潮玩等多品类产品。其护城河并非强客户锁定或高技术壁垒,而是集中采购、供应商协同、短周期迭代和规模化门店形成的运营优势。只有当这些能力持续转化为更高的周转效率、单店产出和现金回报时,规模才具有真正的经济价值。
与依赖独家 IP 的潮玩模式不同,名创优品本质上仍是一门竞争激烈的零售生意:商品同质化、渠道竞争和选址质量会持续影响利润。近两年公司加码自有 IP,YOYO、小玉等产品已有初步市场表现;但自有 IP 的可持续性、营销投入回报和库存周转仍需以财务结果验证。
| 环节 | 核心能力 | 经济结果 | 潜在失效点 |
|---|---|---|---|
| 选品与设计 | 快速把趋势与 IP 转化为商品 | 改善转化率与毛利 | 爆款不可持续、同质化加剧 |
| 供应链 | 集中采购、供应商协同、短周期迭代 | 降低采购成本、加快周转 | 质量、交期与库存错配 |
| 门店网络 | 直营、合伙人与经销商并行 | 低资本扩张与数据覆盖 | 伙伴回报下降、选址质量稀释 |
| 全球化 | 本地化运营与中国供应链组合 | 提高海外收入占比 | 租金人工高、直营店爬坡慢 |
财务分析
历史业绩与盈利质量
FY2023A–FY2025A,集团收入从 138.4 亿元 增至 214.4 亿元,复合增长 24.5%;毛利率从 41.2% 提升至 45.0%。但营业利润从 29.0 亿元 降至 28.3 亿元,营业利润率从 21.0% 降至 13.2%,明显落后于收入增长。
销售及分销费用是利润率下滑的主要可见因素:FY2025 销售及分销费用同比增长约 49.6%。在海外直营店和潮玩营销投入提高的阶段,收入增长不能简单等同于盈利质量改善;同时,多币种经营中的汇兑波动也会影响阶段性利润表现。
| 指标(RMB mn) | FY2023A | FY2024A | FY2025A |
|---|---|---|---|
| 营业收入 | 13,838.8 | 16,994.0 | 21,443.8 |
| 毛利率 | 41.2% | 44.9% | 45.0% |
| 营业利润 | 2,901.0 | 3,160.2 | 2,831.0 |
| 营业利润率 | 21.0% | 18.6% | 13.2% |
海内与海外收入结构
模型将中国大陆客户所在地收入单列为海内收入,并以集团收入减海内收入得到海外收入。该分析口径用于观察增长来源,不等同于公司披露的利润分部口径。FY2026E–FY2028E 中,海外收入占比预计由 40.7% 升至 44.1%;海外增长会继续推动收入,但直营网络成熟度决定其最终盈利质量。
| 地区收入(亿元) | FY2025A | FY2026E | FY2027E | FY2028E |
|---|---|---|---|---|
| 海内收入 | 125.8 | 161.6 | 189.1 | 219.4 |
| 海外收入 | 88.7 | 110.7 | 137.7 | 172.8 |
| 海外收入占比 | 41.3% | 40.7% | 42.1% | 44.1% |
盈利预测与估值
三年盈利预测
预测模型假设 FY2026E–FY2028E 集团收入增速为 27.0% / 20.0% / 20.0%,毛利率为 45.0% / 46.0% / 46.5%。海内收入增速假设为 28.5% / 17.0% / 16.0%;海外收入是集团收入减海内收入的残差,因此是模型中的结果而非独立披露分部。
| 集团指标 | FY2025A | FY2026E | FY2027E | FY2028E |
|---|---|---|---|---|
| 营业收入(RMB mn) | 21,443.8 | 27,233.7 | 32,680.4 | 39,216.5 |
| 收入增速 | 26.2% | 27.0% | 20.0% | 20.0% |
| 毛利率 | 45.0% | 45.0% | 46.0% | 46.5% |
| 营业利润(RMB mn) | 2,831.0 | 3,439.2 | 4,503.9 | 5,660.7 |
| 营业利润增速 | -10.4% | 21.5% | 31.0% | 25.7% |
| 营业利润率 | 13.2% | 12.6% | 13.8% | 14.4% |
估值框架
模型以 255.2 亿元人民币 市值锚为固定分子,并以营业利润作为估值分母。因此,估值倍数的下降来自营业利润预测增长,而不是对实时股价的判断。若经营利润无法按模型修复,低倍数并不必然构成安全边际。
| PE 口径 | FY2026E | FY2027E | FY2028E |
|---|---|---|---|
| 模型市值锚 / 营业利润 | 7.4× | 5.7× | 4.5× |
| FY2027E PE 假设 | 对应市值(亿元) | 相对模型市值锚 |
|---|---|---|
| 8× | 360.3 | +41% |
| 10× | 450.4 | +76% |
| 12× | 540.5 | +112% |
风险识别与跟踪指标
| 风险 | 传导机制 | 最早预警信号 |
|---|---|---|
| 利润率不达预期 | 营销、IP、物流、租金与人工增长快于收入 | 营业利润率低于 12%;销售费用增速高于收入 10 个百分点以上 |
| 海外直营店爬坡慢 | 前置租金、人工和开店费用较高 | 门店增长快但海外利润与自由现金流不改善 |
| IP 热度与授权风险 | 非独家授权、内容周期缩短 | 新品售罄率下降、折扣增加 |
| 库存与质量风险 | 高频上新与 SKU 增加经营复杂度 | 库存增速持续高于收入 |
| 资本配置风险 | 非核心投资偏离主业 | 新增大额非核心投资或权益法亏损扩大 |
| 伙伴经济性恶化 | 租金、人工上升或单店销售不及预期 | 同店转负、闭店率上升 |
| 汇率与地区风险 | 多币种经营、地缘和合规变化 | 汇兑损益放大、区域监管变化 |
| 跟踪指标 | 基准要求 | 警戒线 | 对应结论 |
|---|---|---|---|
| 集团收入增速 | FY2026E 约 27% | 连续两季低于 20% | 收入逻辑转弱 |
| 营业利润率 | FY2026E 约 12.6% | 持续低于 12% | 基准利润需下修 |
| 销售费用增速减收入增速 | FY2026E 约 +3 个百分点 | 高于 10 个百分点 | 费用失控 |
| 海外直营店成熟度 | 收入与利润率同步改善 | 门店增长、利润下降 | 海外扩张质量不足 |
| 自由现金流 / 营业利润 | 高于 80% | 低于 60% | 利润含金量不足 |
| TOP TOY | 收入与单店效率双增 | 只靠开店、同店走弱 | 第二曲线质量下降 |
最终而言,名创优品的收入增长、全球渠道和供应链能力是真实资产;最大的分歧在于新增收入能否沉淀为足够高的现金利润率。只有营业利润率回升、自由现金流跟上利润、资本配置不再恶化,模型中所体现的估值安全边际才会真正成立。